
2026年09月16日 更新
FAXを廃止すべき会社・残すべき会社|クラウドFAX・メール・電子帳票へ移行する判断基準
- FAXは「会社単位」で廃止せず「業務単位」で判断する
- FAXを廃止しやすい会社・残した方がよい会社の条件を分ける
- FAX廃止・維持の診断表
- FAX1件のコストは「紙代・通信費」だけで計算しない
- FAX業務を「廃止・電子化・クラウド化・維持」の4種類に分ける
- メールへ移行する業務
- 電子帳票・Web受発注へ移行する業務
- クラウドFAXへ移行する業務
- FAXを残す業務
- クラウドFAXへ変えても「FAX業務」が残る場合がある
- FAXからPDF受信へ変えるなら電子帳簿保存法上の扱いも確認する
- 取引先がFAXを使っている場合は一斉廃止せず段階移行する
- FAX廃止は5年間の総コストで判断する
- FAXは「全面廃止・部分廃止・クラウド化・維持」の4択で判断する
- まとめ|まず直近1か月のFAX業務を1枚にする
「FAXは古いから廃止した方がよい」と考えていても、主要取引先から注文書がFAXで届くため、簡単にはやめられない企業は少なくありません。
一方で、FAXを受信するたびに紙を回収し、担当者へ渡し、内容をシステムへ転記しているなら、通信手段を残す必要があっても、現在の運用まで残す必要はありません。
CIAJ(情報通信ネットワーク産業協会)が2026年5月に公表した最新の調査では、業務でFAXを利用している人は37.9%で、2020年度の49.7%から約12ポイント低下しました。
一方、パソコン・タブレット・スマートフォンからFAXを利用する割合は7.4%から11.9%へ増加しています。
CIAJは、FAXが一律に利用される手段から、業務特性や用途に応じて使われる「用途特化型」へ変化していると整理しています。
つまり経営者が考えるべきなのは、「会社からFAXをなくせるか」ではありません。
どのFAX業務を廃止し、どれを電子化し、どれだけを残すのが最も合理的かです。
FAXは「会社単位」で廃止せず「業務単位」で判断する
FAXを一括して廃止しようとすると、取引先との調整が進まず、結局プロジェクト全体が止まりやすくなります。
最初に必要なのは、「FAXがあるか」ではなく「FAXで何をしているか」の棚卸しです。
直近1か月程度を対象に、FAX業務を次のように整理します。
| FAX業務 | 月間件数 | 相手先 | 受信後の処理 | 第一候補 |
|---|---|---|---|---|
| 注文書受信 | 300件 | 取引先50社 | 手入力・保管 | クラウドFAX/電子受発注 |
| 請求書受信 | 30件 | 取引先10社 | 経理確認・保管 | 電子帳票・メール |
| 社内連絡 | 20件 | 自社拠点 | 回覧 | 廃止 |
| 一部取引先との連絡 | 100件 | 特定企業 | 担当者確認 | 当面FAX維持 |
この表で重要なのは、FAX件数ではなく「FAXの後に何が発生しているか」です。
例えば注文書をFAXで受け取っても、その後社員が販売管理システムへ入力しているなら、FAXそのものより「FAX→手入力」という業務フローの方が改善効果は大きい可能性があります。
中小企業庁も、FAXや電話による企業間受発注を電子化することで、作業効率向上、人的ミスの軽減、取引記録の検索性向上が期待できるとしています。
まずは会社全体で「FAX廃止」を宣言するのではなく、FAX業務を一つずつ廃止・電子化・クラウド化・維持に分類する方が現実的です。
FAXを廃止しやすい会社・残した方がよい会社の条件を分ける
FAX利用率が下がっているからといって、すべての企業が同じ速度で廃止する必要はありません。
取引先、業務量、受信後の処理によって、最適な判断は変わります。
FAXを廃止しやすいのは、主要取引先がメールやWeb受発注へ対応しており、FAX件数が少なく、受信後の処理もすでに電子化されている会社です。
特に社内連絡や単純な資料送付だけにFAXを使っている場合は、代替手段への移行余地が大きいでしょう。
一方、主要取引先がFAXで注文を送り続けており、FAXを止めることで受注そのものに影響する会社は、全面廃止を急ぐべきではありません。
ただし、
FAX番号を残すこと
=紙で印刷し続けること
ではありません。
相手側には従来どおりFAXを送ってもらい、自社ではクラウドFAX等でPDFとして受信する方法もあります。
判断のポイントは、「FAXを残すか」よりも、FAXという通信経路を残す必要があるのか、紙処理まで残す必要があるのかを分けることです。
FAX廃止・維持の診断表
自社がどの段階にあるかを判断するため、次の10項目を確認してください。
「はい」が何個あるかだけで機械的に決めるのではなく、特に取引停止につながる項目を重く見ることが重要です。
| 診断項目 | はいの場合の判断 |
|---|---|
| 主要取引先の多くがメール・Web受発注に対応できる | 廃止しやすい |
| 社内連絡にもFAXを使っている | 廃止しやすい |
| FAX受信後に紙を見ながらシステムへ手入力している | 電子化効果が大きい |
| 月間FAX件数が少ないのに専用回線・機器を維持している | 廃止を検討しやすい |
| FAX書類を受信後にPDF化して保存している | 最初から電子受信する余地が大きい |
| 主要取引先がFAX以外を受け付けない | FAX経路を残す必要性が高い |
| FAX停止によって受注・発注そのものが止まる | 全面廃止は慎重に判断 |
| FAX番号が取引先に広く登録され、変更負担が大きい | クラウドFAXが候補 |
| 医療・介護・建設・卸売などFAX利用が残る取引先が多い | 部分維持を検討 |
| FAX機が故障・停止すると業務に重大な影響が出る | 現状維持よりBCPを含む再設計が必要 |
診断結果は、次の4段階で考えると判断しやすくなります。
| 診断結果の傾向 | 推奨する方向 |
|---|---|
| 廃止しやすい条件が多く、取引影響も小さい | 全面廃止を検討 |
| 廃止できる業務とFAX必須業務が混在 | 部分廃止 |
| 取引先はFAXを使うが、自社の紙処理は減らせる | クラウドFAXへ移行 |
| FAX停止が主要取引へ直接影響する | 当面維持し、代替手段を準備 |
例えば10項目中7項目が電子化しやすい状態でも、「主要顧客3社からの注文がFAXのみ」という会社なら全面廃止を優先すべきではありません。
逆にFAX件数が多くても、ほぼすべてが定型注文書でWeb受発注へ移せるなら、電子化効果は大きくなります。
診断表は「FAXが何個残っているか」ではなく、「FAXを止めた場合に売上・業務へどの程度影響するか」を確認するために使うのがポイントです。
FAX1件のコストは「紙代・通信費」だけで計算しない
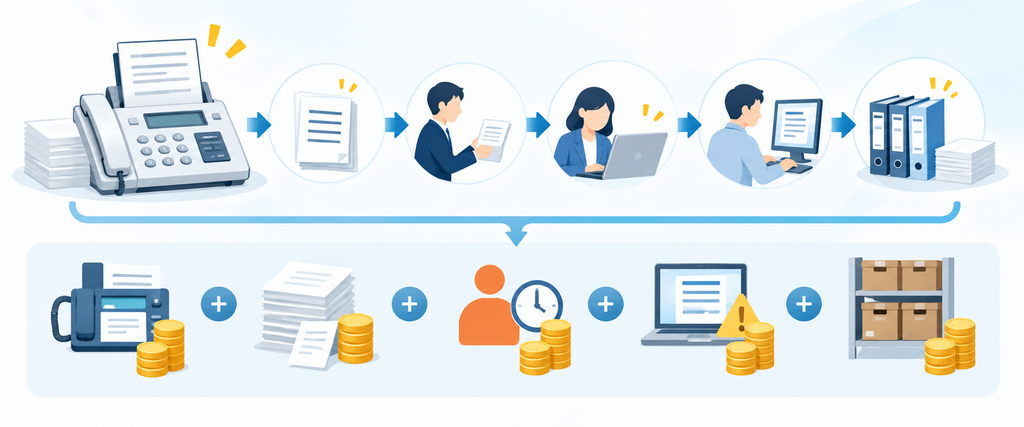
FAX廃止の効果を紙代だけで比較すると、投資判断を誤ります。
FAX業務で最も大きなコストになりやすいのは、受信後の確認、配布、転記、保管といった社員の作業時間だからです。
例えば月500件のFAXを受信し、1件につき平均5分、
印刷物の確認
→担当者への配布
→内容確認
→システム入力
→ファイリング
に費やしているとします。
すると、
500件×5分=2,500分=約41.7時間/月
です。
人件費を1時間3,000円と仮定すると、
41.7時間×3,000円=約12万5,000円/月
年間では約150万円になります。
さらに、FAX回線、複合機、紙、トナー、保管場所、入力ミスの修正まで加わります。
したがって現状コストは、
FAX通信・機器費
+紙・印刷費
+受信後の処理人件費
+転記・修正工数
+保管コスト
で把握する必要があります。
クラウドFAXが月数万円かかっても、年間150万円の手作業を半減できるのであれば、単純なサービス利用料の比較とは違う結論になります。
FAX業務を「廃止・電子化・クラウド化・維持」の4種類に分ける
FAXを減らす際に重要なのは、「FAXの代わりに全部メールにする」と決めないことです。
書類の種類や取引先によって、適切な移行先は異なります。
まず、現在のFAX用途を次の4つに分けます。
| 現在の用途 | 主な移行候補 |
|---|---|
| 社内連絡・単純な情報共有 | 廃止し、メール・チャットへ |
| 見積書・請求書等 | メール・電子帳票 |
| 定型的な受発注 | Web受発注・EDI等 |
| 相手先がFAXを継続 | クラウドFAX |
| 代替すると取引影響が大きい | 当面FAX維持 |
メールへ移行する業務
単純な通知や社内連絡であれば、FAXを使う合理性は小さくなります。
ただし、FAXで受け取っていたPDFをメール添付に変えただけで、社員が印刷して手入力しているなら、通信手段が変わっただけです。
移行時には「送受信」ではなく、その後の処理まで確認します。
電子帳票・Web受発注へ移行する業務
注文書、請求書、見積書などの定型書類では、FAXをメールへ置き換えるより、データをそのまま次のシステムへ連携できる仕組みの方が業務削減効果は大きくなります。
特に件数が多い業務では、「FAXをなくす」より入力作業をなくすことを優先した方が効果的です。
クラウドFAXへ移行する業務
取引先側のFAX運用をすぐには変えられない場合は、クラウドFAXが中間策になります。
相手にはFAX番号を使ってもらい、自社側ではPDF等で確認することで、紙の出力・回覧・物理保管を減らせます。
FAXを残す業務
重要取引先との受発注など、代替手段への移行によって取引継続リスクが高まる業務まで、無理に廃止する必要はありません。
目標は「FAXゼロ」ではなく、FAXでなければならない業務だけを残すことです。
クラウドFAXへ変えても「FAX業務」が残る場合がある
クラウドFAXを導入すると紙は減らせますが、それだけで業務効率化が完成するわけではありません。
PDF化した後の仕事が変わっていなければ、コスト削減効果も限定されます。
例えば、
FAX受信
→PDF確認
→社員が印刷
→システムへ手入力
→紙保管
という状態なら、FAX機から紙が出てこなくなっただけです。
クラウドFAX導入前には、少なくとも、
受信後の振り分け方法
担当者への通知
保存先
アクセス権限
システムへの入力方法
を決めます。
個人データを含むFAXを電子化する場合は、アクセス制御などの安全管理も必要です。
個人情報保護委員会「個人情報の保護に関する法律についてのガイドライン(通則編)」
クラウドFAXは「FAX廃止サービス」ではなく、取引先側の運用を変えずに、自社の紙処理を電子化する手段として評価するべきです。
FAXからPDF受信へ変えるなら電子帳簿保存法上の扱いも確認する
請求書や注文書などの取引書類をFAXでやり取りしている場合、紙FAXからペーパーレスFAX等へ移行すると、保存方法の扱いが変わる可能性があります。
ここを確認せずに「全部PDFで共有フォルダへ保存」と進めるのは避けるべきです。
国税庁の取扱通達解説では、一般的なFAXについて、受信した内容を紙に出力して確認・保存する前提であれば、書面による取引として扱うとしています。
一方、ペーパーレスFAXなどを用いて電磁的記録として送受信し、そのまま電子データとして保存する場合は電子取引に該当すると明記されています。
国税庁「電子帳簿保存法取扱通達解説(ファクシミリの取扱い)」
また国税庁は、2026年7月版の最新「電子帳簿保存法一問一答」を公開しています。
したがって、クラウドFAXや電子帳票へ移行する際には、
どの書類が対象か
どこに保存するか
誰が管理するか
検索できる状態か
訂正・削除への対応をどうするか
まで経理部門や税理士等と確認する必要があります。
ペーパーレス化は「紙を捨てること」ではなく、紙で行っていた管理を電子環境に合わせて再設計することです。
取引先がFAXを使っている場合は一斉廃止せず段階移行する
FAX廃止で最も難しいのは、自社の社員ではなく取引先側の運用を変えることです。
主要取引先へ一律で「来月からFAXを受け付けません」と通知すれば、業務効率化より取引上の混乱が大きくなる可能性があります。
そこで取引先を、移行しやすさで分類します。
| 取引先の状態 | 移行方針 |
|---|---|
| メール対応可能 | メール・電子帳票へ移行 |
| Web受発注対応可能 | 電子受発注へ移行 |
| FAXのみ利用 | 自社側をクラウドFAX化 |
| 重要取引先 | 個別調整 |
| 年数回しか取引しない | 後回し |
例えば100社とFAX取引しているなら、最初から100社すべてを移行させる必要はありません。
メール・Web対応が可能な60社を先に移行し、残り40社のみFAX番号を維持すれば、FAX業務を60%削減できます。
この方が、全面廃止を掲げて何年も進まない状態より現実的です。
FAX廃止は5年間の総コストで判断する
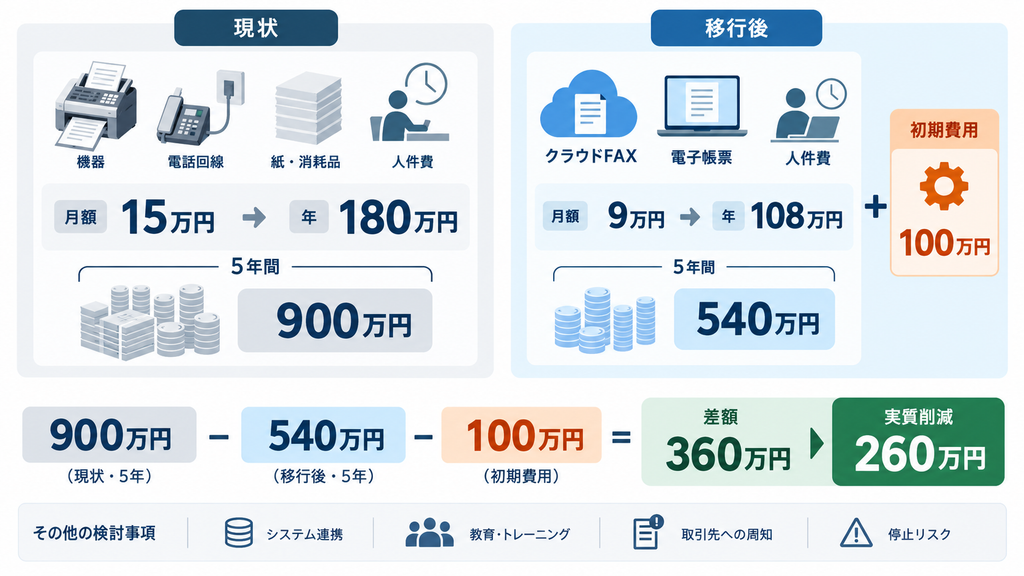
FAX廃止やクラウド化を判断するとき、月額料金だけを比較すると誤った結論になりやすくなります。
移行前後の人件費まで含め、複数年で比較する必要があります。
例えば現在、
FAX・複合機・回線等:月5万円
FAX処理人件費:月10万円
かかっている会社なら、
15万円×12か月=年間180万円
5年間では、
180万円×5年=900万円
です。
一方、移行後が、
クラウドFAX:月2万円
電子帳票等:月3万円
処理人件費:月4万円
なら、
9万円×12か月×5年=540万円
となります。
単純差額は、
900万円-540万円=360万円
です。
ただし、実際の判断ではここから初期設定、システム連携、取引先への案内、教育などの移行費用を差し引きます。
仮に初期費用が100万円なら、
5年間の削減額360万円-初期費用100万円=260万円
です。
このように、
初期導入費
+5年間のサービス費
+社員の処理工数
+取引先移行コスト
+業務停止リスク
まで比較したうえで判断します。
FAX廃止は「紙代を何円減らせるか」ではなく、業務フロー全体で何時間・何円を減らせるかで評価するべきです。
FAXは「全面廃止・部分廃止・クラウド化・維持」の4択で判断する
最終的には、自社を「FAXをやめる会社」「FAXを使う会社」の二つに分ける必要はありません。
業務の状態に応じて4段階から選ぶ方が合理的です。
判断基準をまとめると次のようになります。
| 自社の状態 | 判断 |
|---|---|
| 主要取引先も電子化済み | 全面廃止を検討 |
| 一部取引先のみFAXが必要 | 部分廃止 |
| FAX番号は必要だが紙をなくしたい | クラウドFAX |
| 主要な受発注がFAX前提 | 当面維持 |
| FAX件数が少なく維持費が大きい | 廃止優先 |
| 件数が多く定型書類が中心 | 電子帳票・電子受発注を優先 |
| 受信後の手入力が多い | FAXより業務フロー改善を優先 |
つまり、FAXを廃止すべきなのは「FAXが古いから」ではありません。
代替手段へ移行しても取引に支障がなく、移行後の総コストが下がり、業務時間も削減できる会社・業務です。
一方、主要取引先との取引維持にFAXが必要で、変更コストや事業リスクの方が大きい業務は残して構いません。
その場合でも、クラウドFAXなどによって自社側の紙処理だけを減らせる可能性があります。
まとめ|まず直近1か月のFAX業務を1枚にする
FAXを廃止するか迷っている会社が最初にするべきことは、クラウドFAXサービスの比較ではありません。
まず直近1か月について、
相手先/書類種類/送信・受信/月間件数/1件当たり処理時間/受信後の入力作業/保存方法
を1枚の表にしてください。
そして一つずつ、
完全廃止
メールへ移行
電子帳票・Web受発注へ移行
クラウドFAXへ移行
現状維持
に分類します。
次に、今回追加した「FAX廃止・維持の診断表」を使い、主要取引先への影響が大きい業務を先に切り分けます。
そのうえで件数の多い業務から、
現在の年間コスト
→移行後の年間コスト
→5年間の差額
→移行に伴う取引・法務・運用リスク
を計算してください。
FAXを廃止すべき会社とは、FAXという通信手段が嫌いな会社ではありません。
FAXを別の手段へ置き換えても取引を維持でき、業務工数と総コストを削減できる会社です。
逆に残すべきなのは、FAXの停止が重要取引先との受発注や事業継続へ大きな影響を与え、現時点では代替コストの方が高い業務です。
目指すべきは「FAXゼロ」ではありません。
FAXでなければならない業務だけを残し、それ以外の紙・転記・回覧・保管を減らすこと。
まず次の1か月、FAXが届くたびに件数と処理時間を記録するところから始めてください。
その数字と診断表を組み合わせれば、全面廃止・部分廃止・クラウド化・維持のどれを選ぶべきかを判断しやすくなります。
 記事をシェアする


 関連キーワード



 目次